¿Fuiste responsable de IVA?
Entonces declaras, aunque tus ingresos y tu patrimonio estén por debajo de los topes. Revisa cuándo una persona natural es responsable de IVA.
Renta 2027 · Año gravable 2026
Declaras renta en 2027 si en 2026 tu patrimonio bruto superó $235.683.000, tus ingresos brutos llegaron a $73.324.000, tus consumos con tarjeta de crédito, compras o consignaciones pasaron de esa cifra, o fuiste responsable de IVA. Revisamos tu caso, organizamos tus soportes y preparamos tu declaración a tiempo.
Quién declara
Declaras si en 2026 cumpliste al menos una de estas condiciones. Cada valor en pesos es el tope multiplicado por la UVT de 2026: $52.374.
Actualizado:
| Condición en 2026 | Tope en pesos y en UVT |
|---|---|
| Patrimonio bruto al 31 de diciembre de 2026 | Más de $235.683.000 (más de 4.500 UVT) |
| Ingresos brutos del año 2026 | $73.324.000 o más (1.400 UVT o más) |
| Consumos con tarjeta de crédito | Más de $73.324.000 (más de 1.400 UVT) |
| Compras y consumos totales | Más de $73.324.000 (más de 1.400 UVT) |
| Consignaciones bancarias, depósitos o inversiones | Más de $73.324.000 (más de 1.400 UVT) |
| Haber sido responsable de IVA al 31 de diciembre de 2026 | Declaras aunque no superes los demás topes |
Entonces declaras, aunque tus ingresos y tu patrimonio estén por debajo de los topes. Revisa cuándo una persona natural es responsable de IVA.
Los topes usan la UVT del año gravable. La de 2027 aún no está fijada y no aplica a esta declaración.
Fuentes: Resolución DIAN 000238 de 2025 (UVT 2026), Oficio DIAN 0370 de 2025 (art. 592 del Estatuto Tributario) y micrositio de renta de la DIAN. 1.400 UVT son $73.323.600, que se redondean a $73.324.000 (art. 868 del mismo estatuto).
Otras obligaciones: IVA, ICA, exógena y Régimen SimpleCalendario 2027
Tu fecha depende de los dos últimos dígitos de tu NIT o cédula. Con la regla permanente del Decreto 2229 de 2023, los vencimientos irían del 10 de agosto al 26 de octubre de 2027, según nuestra estimación.
Renta de personas naturales 2027
Año gravable 2026
¿Y la reforma tributaria? El Proyecto de Ley 477 de 2026 sigue en trámite: no es ley. Si se aprobara en 2026, sus cambios en renta aplicarían desde el año gravable 2027, no a lo que declaras en 2027.
Fuentes: Decreto 2229 de 2023, Calendario Tributario DIAN 2026 y Comunicado DIAN 090 de 2026.
Lista de soportes
Reúne estos soportes de 2026. Los organizamos y los cruzamos con tu información exógena, es decir, lo que bancos y empleadores ya le reportaron a la DIAN sobre ti.
Cuéntanos tu caso y te enviamos tu lista exacta, sin papeles de más.
Pedir mi lista por WhatsAppCómo trabajamos
Cuatro pasos para declarar a tiempo y entender cada cifra. Estamos en Bello, Antioquia; atendemos Medellín y el Valle de Aburrá, y en línea a toda Colombia.
Comparamos tus datos de 2026 con los topes. Antes de empezar, te damos el valor por escrito.
Te enviamos una lista según tu caso y recibimos tus documentos por WhatsApp o correo.
Depuramos ingresos, deducciones, rentas exentas y retenciones, y te explicamos si el resultado es pagar, cero o saldo a favor.
Revisamos el borrador contigo y te acompañamos a presentarla antes de tu fecha.
¿Tu RUT está desactualizado? Te ayudamos a ponerlo al día. Conoce toda nuestra asesoría contable y tributaria en Bello o escríbenos y te ayudamos con tu declaración.
Evita sanciones
Revisar un solo tope, usar cifras de otro año o dejarlo todo para el final sale caro. Así lo evitas.
Estar obligado depende de los topes. El resultado puede ser un impuesto a pagar, cero o un saldo a favor.
También declaras por patrimonio, tarjeta de crédito, compras o consignaciones, aunque tus ingresos no lleguen al tope.
Lo que declaras en 2027 se calcula con la UVT de 2026 ($52.374). Muchas publicaciones aún mezclan cifras de años distintos.
Revisa lo que bancos y empleadores reportaron de ti antes de declarar, para evitar diferencias con la DIAN.
Para incluir intereses de vivienda, medicina prepagada, dependientes o aportes voluntarios necesitas sus certificados.
$524.000 sanción mínima en 2026
Pagas sanción por extemporaneidad y, si hay impuesto a cargo, intereses de mora. Ninguna sanción baja de 10 UVT (art. 639 del Estatuto Tributario); en 2027 se calculará con la nueva UVT.
Requisito legal
Casi siempre basta con tu firma. El artículo 596 del Estatuto Tributario exige una firma adicional solo en dos casos, y ambos parten de estar obligado a llevar contabilidad:
Caso 1
Es el caso de muchos asalariados, pensionados e independientes.
Basta con tu firma
Caso 2
Estás obligado a llevar contabilidad y tu patrimonio bruto o tus ingresos brutos de 2026 superan 100.000 UVT ($5.237.400.000 con la UVT 2026).
Caso 3
Estás obligado a llevar contabilidad y, además, a tener revisor fiscal.
Si falta la firma exigida, la declaración se tiene por no presentada (art. 580, literal d, del Estatuto Tributario). Por eso revisamos primero si estás obligado a llevar contabilidad.
Cuando un trámite exige la firma de un contador público o de un revisor fiscal, te lo indicamos desde el inicio y lo coordinamos con un profesional con tarjeta profesional vigente.
Productos SoftwareFlex
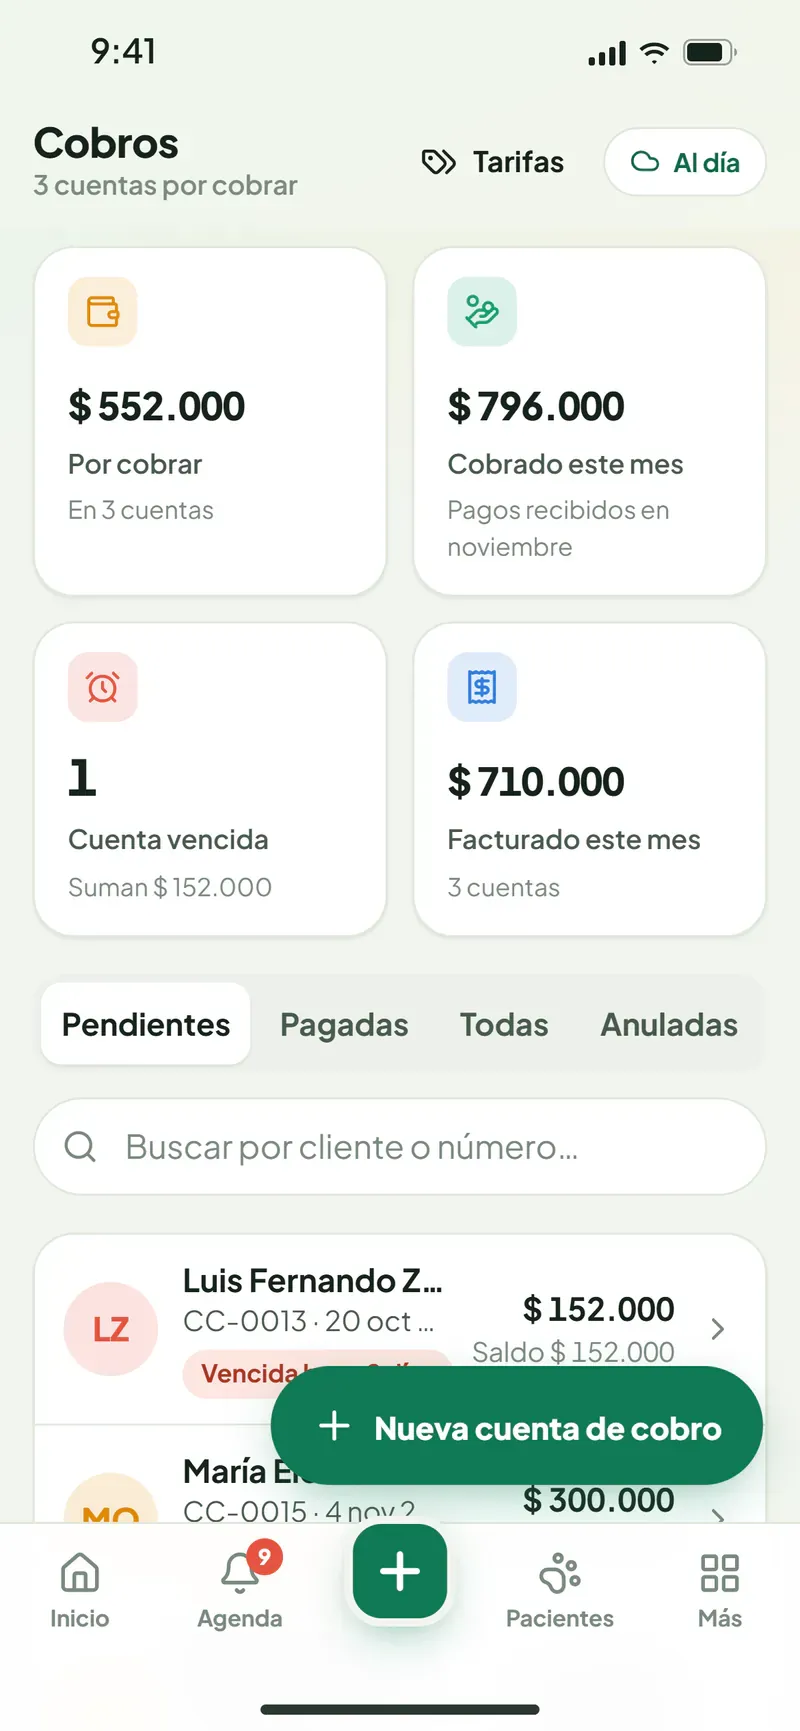
También desarrollamos software a la medida y operamos productos propios. Uno de ellos ayuda a los veterinarios de campo a tener sus cobros en orden todo el año.
Tu consultorio en el campo
Arma la cuenta de cobro desde la visita, registra abonos en efectivo, transferencia, Nequi o Daviplata y muestra la cartera de cada cliente. Su informe del mes resume lo que cobraste: un buen punto de partida para tu declaración.
$50.000 COP al mes 30 días gratis, sin tarjeta · sin permanencia
SoftwareFlex Veterinario lleva tus cuentas de cobro. Si tus ingresos crecen, revisa si debes facturar electrónicamente.
Otros productos que creamos y operamos
Registro inicial de camiones ante el RUNT, sin ventanilla
Sindicación inmobiliaria con la marca de tu firma
Tu finca ganadera bajo control, incluso sin señal
El cristal de comercio de Metin2, en la web
Resolvemos tus dudas
Quien en 2026 cumplió al menos una condición: patrimonio bruto superior a 4.500 UVT ($235.683.000) al 31 de diciembre; ingresos brutos de 1.400 UVT o más ($73.324.000); consumos con tarjeta de crédito, compras y consumos, o consignaciones, depósitos e inversiones superiores a 1.400 UVT, o haber sido responsable de IVA. Los valores usan la UVT de 2026: $52.374.
Depende de los dos últimos dígitos de tu NIT. Por la regla del Decreto 2229 de 2023, los plazos irían del 10 de agosto (NIT 01-02) al 26 de octubre de 2027 (NIT 99-00). Son fechas estimadas, sujetas al calendario oficial de la DIAN.
No necesariamente. Estar obligado depende de los topes; el impuesto resulta de depurar tus ingresos con las deducciones, las rentas exentas y las retenciones que te practicaron. El resultado puede ser un impuesto a pagar, cero o un saldo a favor.
Por lo general: certificados de ingresos y retenciones, certificados bancarios y de inversiones, extractos de tarjetas de crédito, soportes de deducciones (vivienda, medicina prepagada, dependientes, aportes voluntarios) y el detalle de tus bienes y deudas al 31 de diciembre. También conviene revisar tu información exógena en la DIAN.
En la mayoría de los casos no es obligatorio. La firma de un contador se exige si estás obligado a llevar contabilidad y tu patrimonio bruto o tus ingresos brutos superan 100.000 UVT (art. 596 del Estatuto Tributario); si falta, la declaración se tiene por no presentada (art. 580). Aun así, una revisión profesional ayuda a evitar errores.
Debes liquidar la sanción por extemporaneidad y, si hay impuesto a cargo, intereses de mora. Ninguna sanción puede ser menor a 10 UVT (art. 639 del Estatuto Tributario): $524.000 en 2026. En 2027 se calculará con la UVT de ese año, que aún no está fijada.
Depende de tu caso: cuántas fuentes de ingresos tienes, tus bienes y deudas, las deducciones, si tienes ingresos del exterior o si hay que corregir declaraciones anteriores. En SoftwareFlex te damos el valor por escrito antes de empezar.
Otros servicios
Llevamos tu contabilidad mes a mes: registros, conciliaciones, estados financieros e informes claros para decidir.
Te ayudamos a cumplir con la facturación electrónica y la nómina electrónica de la DIAN, desde la habilitación hasta la operación diaria.
IVA, retención en la fuente, ICA, información exógena y Régimen Simple: planeamos y cumplimos tus obligaciones sin sorpresas.
Aplicaciones web y móviles, automatización e integraciones y páginas web, construidas para tu forma de trabajar y desplegadas en la nube de Microsoft Azure.
Cuéntanos qué necesitas: un software a la medida, una app, automatizar un proceso o poner al día tu contabilidad. Te respondemos personalmente y sin compromiso.